Instalacje fotowoltaiczne zyskały popularność w ostatnich latach, a ich zastosowanie w działalności gospodarczej rośnie dynamicznie. Ekologia i oszczędności na energii skłaniają wiele firm do ich montażu. Warto jednak przyjrzeć się, które kody PKD dotyczą tych instalacji, ponieważ mogą one wpływać na aspekty prawne i podatkowe prowadzonej działalności. Najważniejsze kody PKD dla instalacji fotowoltaicznych to: 43.21.Z – „Instalowanie elektrycznych urządzeń”, 33.20.Z – „Instalowanie maszyn i urządzeń przemysłowych” oraz 72.19.Z – „Badania i analizy techniczne”. Te kody ułatwiają firmom kwalifikację działalności w systemie statystycznym oraz pozwalają na korzystanie z ulg i dofinansowań.
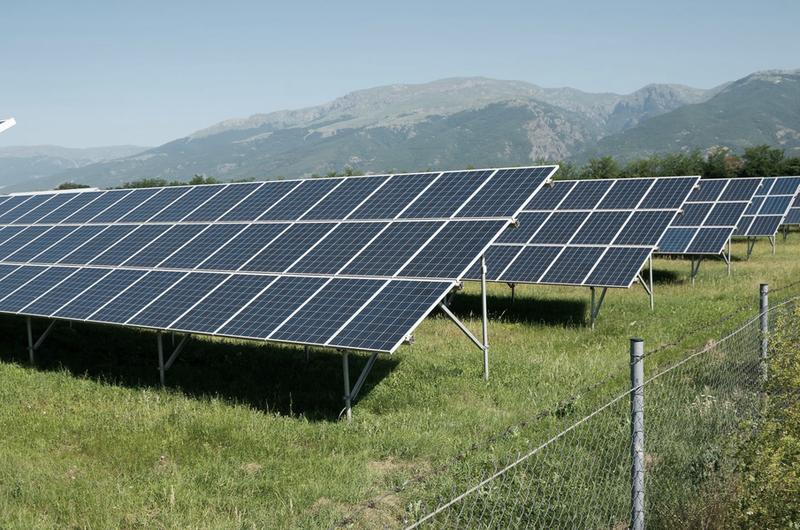
Instalacje fotowoltaiczne można również zaliczać do aktywów trwałych, w ramach grupy 6 klasyfikacji KŚT (Klasyfikacja Środków Trwałych) – symbol 669. Zgodnie z przepisami prawa, przedsiębiorcy mogą dokonywać amortyzacji tych środków trwałych, a stawka amortyzacyjna wynosi zazwyczaj 10%. W przypadku spełnienia określonych warunków, małym podatnikom przysługuje możliwość jednorazowego odpisu amortyzacyjnego, co przynosi korzyści finansowe.
Zyskaj bezpieczeństwo finansowe dzięki właściwej klasyfikacji działalności fotowoltaicznej
Kody PKD związane z instalacjami fotowoltaicznymi odgrywają kluczową rolę w funkcjonowaniu przedsiębiorstw w tym obszarze. Ponadto mogą wpływać na możliwość uzyskania dotacji czy preferencyjnych warunków kredytowych. Dlatego firma zajmująca się montażem lub serwisowaniem instalacji fotowoltaicznych powinna precyzyjnie zdefiniować swoją działalność w dokumentach rejestracyjnych i księgowych. Dzięki temu nie tylko łatwiej korzystać z ulg, ale także unikać problemów z urzędami skarbowymi.
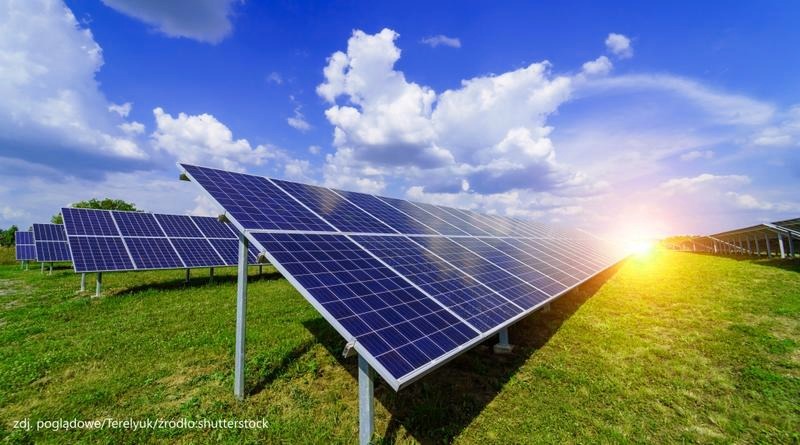
Inwestując w instalacje fotowoltaiczne, np. farmy fotowoltaiczne, przedsiębiorcy muszą pamiętać o ich odpowiednim zarejestrowaniu w ewidencji środków trwałych. Koszty zakupu paneli, konstrukcji oraz robocizny mogą być znaczne, dlatego ważne jest, by wszystko dokładnie udokumentować. Dzięki temu można uniknąć nieporozumień i problemów podatkowych, co w dłuższej perspektywie przyniesie oszczędności i korzyści dla firmy.
Jakie kody PKD wybrać do instalacji paneli fotowoltaicznych?
Wybór kodów PKD przy zakładaniu działalności związanej z montażem paneli fotowoltaicznych ma ogromne znaczenie. Poniżej znajdziesz szczegółową listę, która ułatwi podjęcie decyzji.
- PKD 43.21.Z – Wykonywanie robót instalacyjnych elektrycznych – ten kod obejmuje prace związane z instalacją systemów elektrycznych, w tym montaż paneli fotowoltaicznych. Wybierając ten kod, przedsiębiorca potwierdza swoje umiejętności w zakresie wymaganych ustawień oraz montażu instalacji.
- PKD 77.39.Z – Wynajem i dzierżawa pozostałych maszyn, urządzeń i wyrobów – jeśli planujesz wynajem sprzętu do montażu, ten kod będzie odpowiedni. Pozwoli on na elastyczne prowadzenie działalności związanej z wydawaniem sprzętu innym przedsiębiorcom.
- PKD 71.20.B – Działalność w zakresie inżynierii i związane z nią doradztwo techniczne – kod ten jest idealny dla firm, które oferują usługi doradcze w zakresie projektowania oraz wdrażania instalacji fotowoltaicznych. Umożliwi on przedsiębiorcy świadczenie usług inżynieryjnych.
| Temat | Opis | Liczby | Kody PKD |
|---|---|---|---|
| Amortyzacja instalacji fotowoltaicznych | Instalacja podlega amortyzacji jako środek trwały zgodnie z ustawą o podatku dochodowym. | 10% (grupa 6), 7% (grupa 3) | 43.21.Z, 77.39.Z |
| Jednorazowy odpis amortyzacyjny dla małych podatników | Mały podatnik może dokonywać jednorazowych odpisów plikowanych do 50 000 EUR. | 50,000 EUR, 10,000 PLN | 77.29.Z, 77.39.Z |
| Wymogi klasyfikacji środków trwałych | Instalacje muszą być kompletne, zdatne do użytku i nabyte fabrycznie nowe. | 10,000 PLN minimalnie za środek trwały | 41.20.Z, 43.29.Z |
| Okres używania | Przewidywany okres używania instalacji dłuższy niż rok. | > 1 rok | |
| Możliwość przeniesienia instalacji | Instalacja fotowoltaiczna może być zdemontowana i przeniesiona. | Bez uszkodzeń | |
| Stawki amortyzacyjne | Stawka amortyzacyjna dla grupy 6 oraz grupy 3. | 10%, 7% | |
| Wykorzystanie energii | Energia z instalacji wykorzystywana do prowadzonej działalności. | ||
| Kwotowe ograniczenia jednorazowej amortyzacji | Łączna wartość odpisów nieprzekraczająca 100,000 PLN. | 100,000 PLN |
Amortyzacja instalacji fotowoltaicznych – co warto wiedzieć?
W artykule przedstawiamy kluczowe informacje dotyczące amortyzacji instalacji fotowoltaicznych, które przydadzą się przedsiębiorcom planującym inwestycje w energię odnawialną. Oto najważniejsze aspekty, które warto uwzględnić przy amortyzacji tych instalacji.
- Definicja środków trwałych: Instalacja fotowoltaiczna kwalifikuje się jako środek trwały, co oznacza, że musi to być urządzenie nabyte lub wytworzone we własnym zakresie, zdatne do użytku. Amortyzować można je tylko wtedy, gdy wykorzystywane jest w działalności gospodarczej lub oddane do użytkowania na podstawie odpowiedniej umowy.
- Metody amortyzacji: Przedsiębiorcy mają możliwość wyboru spośród różnych metod amortyzacji, takich jak metoda liniowa czy przyspieszona. Ostateczny wybór powinien nastąpić przed rozpoczęciem procesu amortyzacji, a wybrana metoda musi pozostać niezmienna przez cały okres amortyzacji środka trwałego.
- Stawka amortyzacyjna: Instalacje fotowoltaiczne klasyfikowane są do grupy „Pozostałe urządzenia nieprzemysłowe”, gdzie stawka amortyzacyjna wynosi 10%. Alternatywnie mogą zostać zakwalifikowane jako „Pozostałe turbozespoły i zespoły prądotwórcze”, wtedy stawka spada do 7%.
- Jednorazowa amortyzacja: Małe firmy mogą skorzystać z jednorazowej amortyzacji, co pozwala na odliczenie pełnej wartości środka trwałego w roku, w którym został wprowadzony do ewidencji. Kluczowe jest spełnienie określonych warunków, w tym dotyczących wartości początkowej środka trwałego.
Jednorazowy odpis amortyzacyjny dla małych podatników – jak z niego skorzystać?
W poniższej liście znajdziesz etapy, które pozwolą Ci skorzystać z jednorazowego odpisu amortyzacyjnego dla małych podatników, w tym dla instalacji fotowoltaicznych. Każdy krok opisano jasno, co ułatwia zrozumienie całej procedury.
- Sprawdzenie statusu małego podatnika – Upewnij się, że Twoje przychody za poprzedni rok podatkowy nie przekroczyły 2 000 000 euro. Jeśli masz wątpliwości, zasięgnij porady doradcy podatkowego.
- Zakup środka trwałego – Nabyj fabrycznie nowy środek trwały do działalności gospodarczej. Sprawdź, czy należy do grupy 3-8 Klasyfikacji Środków Trwałych (np. instalacja fotowoltaiczna). Pamiętaj, nie może być wytworzony we własnym zakresie.
- Wprowadzenie do ewidencji – Zarejestruj zakupiony środek trwały w ewidencji środków trwałych oraz wartości niematerialnych i prawnych w roku nabycia. Upewnij się o kompletności dokumentacji oraz gotowości środka do użycia.
- Obliczenie limitu jednorazowego odpisu – Sprawdź, czy wartość jednorazowego odpisu amortyzacyjnego nie przekracza limitu 50 000 euro (lub 100 000 zł dla farmy fotowoltaicznej). Zgromadź dane dotyczące wartości początkowej nabytego środka trwałego.
- Dokonanie odpisu – Wybierz jednorazowy odpis amortyzacyjny w zeznaniu podatkowym w roku wprowadzenia środka trwałego do ewidencji. Użyj odpowiednich kodów i formularzy, aby poprawnie ująć odpis w rozliczeniach.
- Przechowywanie dokumentacji – Gromadź i archiwizuj dokumenty związane z zakupem oraz dokonanym odpisem amortyzacyjnym. Ułatwi to ewentualne kontrole podatkowe.
Wymogi klasyfikacji środków trwałych dla paneli fotowoltaicznych
Instalacje fotowoltaiczne zyskują na znaczeniu, zwłaszcza w kontekście rosnącej potrzeby pozyskiwania odnawialnych źródeł energii. Jeśli planujesz inwestycję w panele fotowoltaiczne jako przedsiębiorca, warto poznać wymagania dotyczące ich klasyfikacji jako środków trwałych. Wspólnie przyjrzymy się temu zagadnieniu i zrozumiemy możliwości, które oferuje ustawodawca.
Aby panele fotowoltaiczne mogły zostać uznane za środki trwałe, muszą spełniać kilka kluczowych kryteriów. Przede wszystkim powinny być własnością podatnika lub współwłasnością. Dodatkowo muszą być kompletnymi i zdatnymi do użytku. Co istotne, okres przewidywanego używania tych instalacji musi być dłuższy niż rok, co czyni je idealnymi kandydatami do ewidencji środków trwałych. Jeśli lubisz tę tematykę to przeczytaj nasz przewodnik o czasie montażu klimatyzacji.
W praktyce oznacza to, że instalacje fotowoltaiczne muszą dostarczać energię i spełniać potrzeby firmy. Ustawa o podatku dochodowym podaje konkretne stawki amortyzacyjne, takie jak 10% dla „pozostałych urządzeń nieprzemysłowych” oraz 7% dla „pozostałych turbozespołów i zespołów prądotwórczych”. Odpowiednia klasyfikacja staje się kluczem do zarządzania finansami przedsiębiorstwa.
Korzyści finansowe i ekologiczne płynące z inwestycji w energię odnawialną
Klasyfikacja paneli fotowoltaicznych odbywa się na podstawie Katalogu Klasyfikacji Środków Trwałych, gdzie przypisano im symbol 669 – „Pozostałe urządzenia nieprzemysłowe”. Dzięki temu symbolowi instalacje mogą być amortyzowane w wysokości 10%, co przynosi korzyści przedsiębiorcom planującym montaż.
Pamiętaj, aby przed inwestycją wprowadzić te środki do ewidencji środków trwałych oraz wartości niematerialnych i prawnych. Dokładna ewidencja umożliwi prawidłowe odliczenie kosztów oraz amortyzacji. W przypadku zakupu instalacji w trakcie roku, kluczowe jest odpowiednie udokumentowanie tego procesu i terminowe wprowadzenie do ewidencji.
Możesz również skorzystać z jednorazowych odpisów amortyzacyjnych, co szczególnie korzystne jest dla małych podatników. Wartość początkowa instalacji nie może przekraczać określonych limitów, ale pozwala na szybkie odliczenie wydatku, co poprawia płynność finansową firmy. Wybór tej metody zależy od stanu prawnego i kryteriów wskazanych w ustawie, co stanowi istotną zaletę dla tych, którzy pragną szybko inwestować w odnawialne źródła energii.
Podsumowując, klasyfikacja środków trwałych dla paneli fotowoltaicznych wymaga precyzji oraz znajomości przepisów. Odpowiednia ewidencja i klasyfikacja mogą przynieść przedsiębiorcom wymierne korzyści finansowe i ekologiczne. Dlatego warto dbać o każdy detal, aby maksymalnie wykorzystać potencjał tej innowacyjnej technologii.
Ciekawostką jest to, że w Polsce firmy, które inwestują w instalacje fotowoltaiczne, mogą korzystać z dotacji i ulg inwestycyjnych, co jeszcze bardziej zwiększa opłacalność zakupu i montażu paneli, a w połączeniu z amortyzacją na poziomie 10% naprawdę może poprawić rentowność przedsięwzięcia.